Domain blackouts.de kaufen?
Wir ziehen mit dem Projekt
blackouts.de um.
Sind Sie am Kauf der Domain
blackouts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blackouts.de kaufen?
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **


Ähnliche Suchbegriffe für Restschuld
Top-Angebote
Produkte zum Begriff Restschuld:
-
Ohnmacht? Ohne uns! - MethodenkartenMethodenkartenset Für Mehr Teamresilienz In Kindergarten, Krippe, Tagespflege Und Ganztag +++ Der Personalmangel In Kitas Wächst, Die Herausforderungen Im Alltag Nehmen Zu – Umso Wichtiger Ist Ein Starkes Team. Doch Wie Stärkt Man Resilienz Und...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
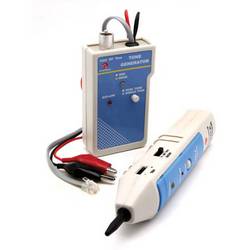
Velleman VTTEST11 Leitungssucher Unterbrechung\r\nNetzwerktester: mit Tongenerator und Prüfspitze\r\nMethode: verwenden Sie den Tongenerator und die Prüfspitze um herauszufinden, ob eine Leitung unterbrochen ist oder nicht und wo sich diese Unterbrechung befindet\r\nSignalanzeige in 3 Modi: Lampe (L), Lautsprecher (Sp) oder beides (S&L)\r\nTongenerator-Ausgang: \'single\' (900Hz) oder \'dual\' (900 - 1000Hz)\r\ngeliefert mit : Tragetasche\r\nTongenerator:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 10mA (unterbrochen) / 20mA (ununterbrochen)\r\nAusgangswellenform: quadratisch ±10Vpp\r\n\'single\' Audiofrequenz: ±900Hz\r\n\'dual\' Audiofrequenz: ±900Hz - 1000Hz\r\nAbmessungen: 115 x 62 x 27mm\r\nGewicht: ±130g\r\nPrüfspitze:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 25mA (L) / 80mA (max. SP Lautstärke) / 100mA (max S&L Lautstärke)\r\nmax. Empfangsempfindlichkeit: > 30mV\r\nmax. Ausgangslautstärke: ±120dB\r\nAbmessungen: 205 x 40 x 38mm\r\nGewicht: ±80g\r\n\r\n Hauptmerkmale \r\n \r\n Technische Details \r\n Unterstützte Steckverbinder RJ-11 \r\n Produktfarbe Weiß \r\n \r\n Energie \r\n Arbeitsspannung 9 V \r\n \r\n Gewicht & Abmessungen \r\n Abmessungen (BxTxH) 205 x 40 x 38 mm \r\n67,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter

-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
Top-Angebote
Produkte zum Begriff Restschuld:
-
Der Aussetzer, Belletristik von Beat VogtGerade haben Chris und Maya den letzten Klängen ihrer Lieblingsband zugehört und sich über den gemeinsamen Konzertabend gefreut, an dem sie sich so nahe fühlten wie seit Jahren nicht mehr. Doch dann ist da plötzlich dieser junge Mann, seine provokante Art und Chris, der nicht mehr weiss, was er tut. Jahre später legt Eva ihrem Professor das Thema der Masterarbeit vor. Sie will die Schweizer Justiz durchleuchten und versteckte Diskriminierung aufdecken. Noch ahnt die Studentin nicht, dass die Nachforschungen ihre eigene Wahrnehmung und schliesslich ihr ganzes Leben infrage stellen werden. Raffiniert verknüpft Beat Vogt in seinem ersten Roman Familien- und Liebesgeschichte mit existenziellen Fragen zu Verantwortung, Lüge und Schuld. "Der Aussetzer oder die Resonanz einer Schuld" ist vielschichtig und abgründig, auf mehreren Zeitebenen und aus der Sicht von vier Figuren erzählt.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ohnmacht? Ohne uns! - MethodenkartenMethodenkartenset Für Mehr Teamresilienz In Kindergarten, Krippe, Tagespflege Und Ganztag +++ Der Personalmangel In Kitas Wächst, Die Herausforderungen Im Alltag Nehmen Zu – Umso Wichtiger Ist Ein Starkes Team. Doch Wie Stärkt Man Resilienz Und...21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die Restschuld?
Die Restschuld bezieht sich auf den noch ausstehenden Betrag, den eine Person oder ein Unternehmen zurückzahlen muss, um einen Kredit oder eine Hypothek vollständig zu begleichen. Sie wird berechnet, indem man die bereits getilgten Raten von der Gesamtsumme des Darlehens abzieht. Die Restschuld kann sich im Laufe der Zeit verringern, wenn regelmäßige Zahlungen geleistet werden, oder gleich bleiben, wenn keine Tilgungen erfolgen. Es ist wichtig, die Restschuld im Auge zu behalten, um die finanzielle Situation und die Rückzahlungsfristen besser zu planen. In einigen Fällen kann die Restschuld auch vorzeitig durch eine Sondertilgung reduziert werden. **
-
Was ist die Restschuld bei einem Kredit?
Was ist die Restschuld bei einem Kredit? Die Restschuld bei einem Kredit ist der noch ausstehende Betrag, den der Kreditnehmer an die Bank zurückzahlen muss. Sie setzt sich aus dem ursprünglich aufgenommenen Kreditbetrag abzüglich der bereits getilgten Raten zusammen. Die Restschuld verringert sich mit jeder geleisteten Zahlung, bis der Kredit vollständig zurückgezahlt ist. Es ist wichtig, die Restschuld regelmäßig zu überprüfen, um den aktuellen Stand des Kredits zu kennen und gegebenenfalls die Tilgungsstrategie anzupassen. **
-
Wie kann die Restschuld eines Kredits reduziert oder schneller zurückgezahlt werden? Gibt es spezielle Strategien, um die Restschuld effektiv abzubauen?
Die Restschuld eines Kredits kann reduziert werden, indem zusätzliche Zahlungen über die monatliche Rate hinaus geleistet werden. Eine andere Strategie ist es, den Kredit zu refinanzieren, um niedrigere Zinsen zu erhalten und somit schneller zurückzuzahlen. Zudem kann eine Umschuldung in Betracht gezogen werden, um die Restschuld auf mehrere Kredite zu verteilen und so die monatlichen Raten zu senken. **
-
Wie kann die Restschuld eines Kredits am effizientesten beglichen werden? Welche Faktoren können die Höhe der Restschuld eines Darlehens beeinflussen?
Die Restschuld eines Kredits kann am effizientesten durch regelmäßige Zahlungen und eventuelle Sondertilgungen beglichen werden. Faktoren, die die Höhe der Restschuld beeinflussen können, sind die Höhe des Zinssatzes, die Laufzeit des Kredits und eventuelle Gebühren oder Kosten. Eine frühzeitige Tilgung des Kredits kann ebenfalls die Restschuld reduzieren. **
Ähnliche Suchbegriffe für Restschuld
-
Velleman VTTEST11 Leitungssucher Unterbrechung\r\nNetzwerktester: mit Tongenerator und Prüfspitze\r\nMethode: verwenden Sie den Tongenerator und die Prüfspitze um herauszufinden, ob eine Leitung unterbrochen ist oder nicht und wo sich diese Unterbrechung befindet\r\nSignalanzeige in 3 Modi: Lampe (L), Lautsprecher (Sp) oder beides (S&L)\r\nTongenerator-Ausgang: \'single\' (900Hz) oder \'dual\' (900 - 1000Hz)\r\ngeliefert mit : Tragetasche\r\nTongenerator:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 10mA (unterbrochen) / 20mA (ununterbrochen)\r\nAusgangswellenform: quadratisch ±10Vpp\r\n\'single\' Audiofrequenz: ±900Hz\r\n\'dual\' Audiofrequenz: ±900Hz - 1000Hz\r\nAbmessungen: 115 x 62 x 27mm\r\nGewicht: ±130g\r\nPrüfspitze:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 25mA (L) / 80mA (max. SP Lautstärke) / 100mA (max S&L Lautstärke)\r\nmax. Empfangsempfindlichkeit: > 30mV\r\nmax. Ausgangslautstärke: ±120dB\r\nAbmessungen: 205 x 40 x 38mm\r\nGewicht: ±80g\r\n\r\n Hauptmerkmale \r\n \r\n Technische Details \r\n Unterstützte Steckverbinder RJ-11 \r\n Produktfarbe Weiß \r\n \r\n Energie \r\n Arbeitsspannung 9 V \r\n \r\n Gewicht & Abmessungen \r\n Abmessungen (BxTxH) 205 x 40 x 38 mm \r\n67,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Protector, Einbruchschutz + Alarmanlage, Stromausfall-MelderDer Stromausfall-Melder mit einer 230 Volt-Spannung wird batteriebetrieben und bietet somit eine einfache und flexible Stromquelle. Mit einer Lautstärke von 85 dB warnt der Melder bei Stromausfall.41,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
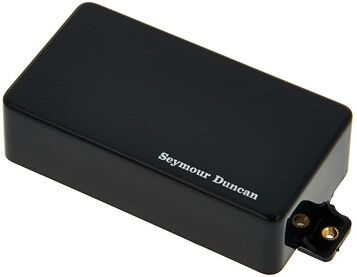
Seymour Duncan AHB-1B Blackouts Active Bridge SchwarzSeymour Duncan AHB-1B Blackouts Active Bridge; Humbucker Tonabnehmer für E-Gitarre; offene tonaler Ansprache; aktiv; Steg Position; Dual Coil; Keramik Magnet; 1-adriges Anschlusskabel + Batteriekabel; High Output; Farbe: schwarz; Made in USA129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Restschuld am Ende der Sollzinsbindung?
Eine Restschuld am Ende der Sollzinsbindung ist der noch ausstehende Betrag eines Darlehens, der nach Ablauf der vereinbarten Zinsbindungsfrist zurückgezahlt werden muss. Während der Sollzinsbindung zahlt der Kreditnehmer regelmäßig Zinsen und Tilgung, um die Restschuld zu reduzieren. Ist am Ende der Sollzinsbindung noch eine Restschuld vorhanden, muss der Kreditnehmer entweder eine Anschlussfinanzierung vereinbaren oder die Restschuld auf einmal zurückzahlen. Die Höhe der Restschuld hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Tilgungsrate und der Zinsentwicklung während der Sollzinsbindung. **
-
Wie kann man am effektivsten die Restschuld eines Darlehens abbezahlen?
1. Erhöhe die monatlichen Zahlungen, um die Restschuld schneller zu tilgen. 2. Nutze zusätzliches Einkommen oder Boni, um die Restschuld zu reduzieren. 3. Verhandle mit der Bank, um niedrigere Zinsen oder bessere Konditionen zu erhalten. **
-
Wie kann ich meine Restschuld am effektivsten und schnellsten reduzieren?
1. Erhöhe deine monatlichen Zahlungen, um die Restschuld schneller abzubezahlen. 2. Suche nach Möglichkeiten, um zusätzliches Einkommen zu generieren, um die Restschuld schneller zu tilgen. 3. Vermeide unnötige Ausgaben und konzentriere dich darauf, die Restschuld so schnell wie möglich zu reduzieren. **
-
Wie kann ich die Restschuld meines Kredits am effizientesten begleichen?
1. Zunächst solltest du prüfen, ob Sondertilgungen möglich sind, um die Restschuld schneller zu reduzieren. 2. Vergleiche die Zinsen deines Kredits mit anderen Anlagemöglichkeiten, um zu entscheiden, ob eine vorzeitige Rückzahlung sinnvoll ist. 3. Falls du über zusätzliches Geld verfügst, lege es lieber in eine renditestarke Anlage an und bediene den Kredit weiterhin planmäßig. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.