Domain blackouts.de kaufen?
Wir ziehen mit dem Projekt
blackouts.de um.
Sind Sie am Kauf der Domain
blackouts.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain blackouts.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **


Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
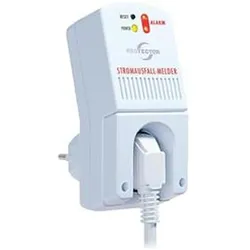
Protector, Gefahrenmelder, Stromausfall-MelderDer Protector 30003 Stromausfall-Melder ist ein zuverlässiges Gerät, das über eine Steckdose betrieben wird und speziell für den Innenbereich konzipiert ist. Dieser Hitzemelder bietet eine effektive Möglichkeit, potenzielle Gefahren durch Überhitzung zu erkennen und rechtzeitig zu reagieren. Mit seiner kompakten Bauweise lässt sich der Melder einfach in jede Standardsteckdose einstecken, wodurch er eine praktische Lösung für Haushalte und Büros darstellt. Die Energieversorgung erfolgt über das Stromnetz, was eine kontinuierliche Betriebsbereitschaft gewährleistet. Der Melder ist darauf ausgelegt, im Falle eines Stromausfalls oder einer Überhitzung Alarm zu schlagen, um die Sicherheit der Nutzer zu erhöhen. Die einfache Installation und die benutzerfreundliche Handhabung machen ihn zu einer wertvollen Ergänzung für jedes Sicherheitskonzept.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stromausfall-Notfallkit für MotorventilBausatz zum Umbau des Motorventils. Dieses Kit verleiht dem Motorventil die Fähigkeit, auch bei Stromausfall eigenständig mit Akku zu verfahren. Ob das Motorventil seine Stellung in die 0°- oder 90°-Stellung bei Stromausfall ändert, kann auf der Platine mittels eines Jumpers eingestellt werden. Das Umbauset enthält: Platine Akku (2200 mAH, Ladestrom 40 mA, 100%-Voll-Ladung bereits nach 28h) unterer Akku-Halter oberer Akku-Halter 3 Stk. Feingewindeschrauben 2 Stk. Schrauben (für Kunststoff)269,98 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
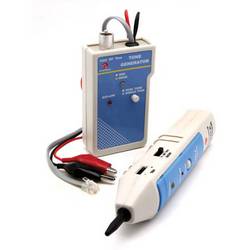
Velleman VTTEST11 Leitungssucher Unterbrechung\r\nNetzwerktester: mit Tongenerator und Prüfspitze\r\nMethode: verwenden Sie den Tongenerator und die Prüfspitze um herauszufinden, ob eine Leitung unterbrochen ist oder nicht und wo sich diese Unterbrechung befindet\r\nSignalanzeige in 3 Modi: Lampe (L), Lautsprecher (Sp) oder beides (S&L)\r\nTongenerator-Ausgang: \'single\' (900Hz) oder \'dual\' (900 - 1000Hz)\r\ngeliefert mit : Tragetasche\r\nTongenerator:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 10mA (unterbrochen) / 20mA (ununterbrochen)\r\nAusgangswellenform: quadratisch ±10Vpp\r\n\'single\' Audiofrequenz: ±900Hz\r\n\'dual\' Audiofrequenz: ±900Hz - 1000Hz\r\nAbmessungen: 115 x 62 x 27mm\r\nGewicht: ±130g\r\nPrüfspitze:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 25mA (L) / 80mA (max. SP Lautstärke) / 100mA (max S&L Lautstärke)\r\nmax. Empfangsempfindlichkeit: > 30mV\r\nmax. Ausgangslautstärke: ±120dB\r\nAbmessungen: 205 x 40 x 38mm\r\nGewicht: ±80g\r\n\r\n Hauptmerkmale \r\n \r\n Technische Details \r\n Unterstützte Steckverbinder RJ-11 \r\n Produktfarbe Weiß \r\n \r\n Energie \r\n Arbeitsspannung 9 V \r\n \r\n Gewicht & Abmessungen \r\n Abmessungen (BxTxH) 205 x 40 x 38 mm \r\n67,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Protector, Einbruchschutz + Alarmanlage, Stromausfall-MelderDer Stromausfall-Melder mit einer 230 Volt-Spannung wird batteriebetrieben und bietet somit eine einfache und flexible Stromquelle. Mit einer Lautstärke von 85 dB warnt der Melder bei Stromausfall.43,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **

Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Der Aussetzer, Belletristik von Beat VogtGerade haben Chris und Maya den letzten Klängen ihrer Lieblingsband zugehört und sich über den gemeinsamen Konzertabend gefreut, an dem sie sich so nahe fühlten wie seit Jahren nicht mehr. Doch dann ist da plötzlich dieser junge Mann, seine provokante Art und Chris, der nicht mehr weiss, was er tut. Jahre später legt Eva ihrem Professor das Thema der Masterarbeit vor. Sie will die Schweizer Justiz durchleuchten und versteckte Diskriminierung aufdecken. Noch ahnt die Studentin nicht, dass die Nachforschungen ihre eigene Wahrnehmung und schliesslich ihr ganzes Leben infrage stellen werden. Raffiniert verknüpft Beat Vogt in seinem ersten Roman Familien- und Liebesgeschichte mit existenziellen Fragen zu Verantwortung, Lüge und Schuld. "Der Aussetzer oder die Resonanz einer Schuld" ist vielschichtig und abgründig, auf mehreren Zeitebenen und aus der Sicht von vier Figuren erzählt.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Protector, Gefahrenmelder, Stromausfall-MelderDer Protector 30003 Stromausfall-Melder ist ein zuverlässiges Gerät, das über eine Steckdose betrieben wird und speziell für den Innenbereich konzipiert ist. Dieser Hitzemelder bietet eine effektive Möglichkeit, potenzielle Gefahren durch Überhitzung zu erkennen und rechtzeitig zu reagieren. Mit seiner kompakten Bauweise lässt sich der Melder einfach in jede Standardsteckdose einstecken, wodurch er eine praktische Lösung für Haushalte und Büros darstellt. Die Energieversorgung erfolgt über das Stromnetz, was eine kontinuierliche Betriebsbereitschaft gewährleistet. Der Melder ist darauf ausgelegt, im Falle eines Stromausfalls oder einer Überhitzung Alarm zu schlagen, um die Sicherheit der Nutzer zu erhöhen. Die einfache Installation und die benutzerfreundliche Handhabung machen ihn zu einer wertvollen Ergänzung für jedes Sicherheitskonzept.54,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stromausfall-Notfallkit für MotorventilBausatz zum Umbau des Motorventils. Dieses Kit verleiht dem Motorventil die Fähigkeit, auch bei Stromausfall eigenständig mit Akku zu verfahren. Ob das Motorventil seine Stellung in die 0°- oder 90°-Stellung bei Stromausfall ändert, kann auf der Platine mittels eines Jumpers eingestellt werden. Das Umbauset enthält: Platine Akku (2200 mAH, Ladestrom 40 mA, 100%-Voll-Ladung bereits nach 28h) unterer Akku-Halter oberer Akku-Halter 3 Stk. Feingewindeschrauben 2 Stk. Schrauben (für Kunststoff)269,98 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Velleman VTTEST11 Leitungssucher Unterbrechung\r\nNetzwerktester: mit Tongenerator und Prüfspitze\r\nMethode: verwenden Sie den Tongenerator und die Prüfspitze um herauszufinden, ob eine Leitung unterbrochen ist oder nicht und wo sich diese Unterbrechung befindet\r\nSignalanzeige in 3 Modi: Lampe (L), Lautsprecher (Sp) oder beides (S&L)\r\nTongenerator-Ausgang: \'single\' (900Hz) oder \'dual\' (900 - 1000Hz)\r\ngeliefert mit : Tragetasche\r\nTongenerator:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 10mA (unterbrochen) / 20mA (ununterbrochen)\r\nAusgangswellenform: quadratisch ±10Vpp\r\n\'single\' Audiofrequenz: ±900Hz\r\n\'dual\' Audiofrequenz: ±900Hz - 1000Hz\r\nAbmessungen: 115 x 62 x 27mm\r\nGewicht: ±130g\r\nPrüfspitze:\r\nBetriebsspannung: DC 9V ±15% (Batterie nicht mitgeliefert)\r\nBetriebsstrom: 25mA (L) / 80mA (max. SP Lautstärke) / 100mA (max S&L Lautstärke)\r\nmax. Empfangsempfindlichkeit: > 30mV\r\nmax. Ausgangslautstärke: ±120dB\r\nAbmessungen: 205 x 40 x 38mm\r\nGewicht: ±80g\r\n\r\n Hauptmerkmale \r\n \r\n Technische Details \r\n Unterstützte Steckverbinder RJ-11 \r\n Produktfarbe Weiß \r\n \r\n Energie \r\n Arbeitsspannung 9 V \r\n \r\n Gewicht & Abmessungen \r\n Abmessungen (BxTxH) 205 x 40 x 38 mm \r\n67,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Protector, Einbruchschutz + Alarmanlage, Stromausfall-MelderDer Stromausfall-Melder mit einer 230 Volt-Spannung wird batteriebetrieben und bietet somit eine einfache und flexible Stromquelle. Mit einer Lautstärke von 85 dB warnt der Melder bei Stromausfall.43,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verschwinden, Belletristik von Urs ZürcherEin vierfacher Mord an Tamilen in einer Asylunterkunft, neonazistisch entflammter Fremdenhass Ende der 1980er-Jahre in der Schweiz. Vergessen und verschwiegen. Aber Vergangenheit wird zur Gegenwart, als der Autor und Historiker Urs Zürcher auf der Suche nach „True Crime“ in einer Baugrube im Basler Umland am Ende eines langen Sommers am 12. September 2023 auf ein rätselhaftes menschliches Skelett stösst. Eine Geschichte, die von Gewalt, rechtsextremer Ideologie, Schuld und Reue geprägt ist.30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.